最終更新日:2026年10月29日
「共働きなのに、なかなか貯金が増えない」「子どもの教育費や自分たちの老後資金が不安」「資産5000万円を達成した人が、実際に何をしてきたのか知りたい」
子育てをしながら資産形成を進めるのは、簡単なことではありません。
我が家も、20代のころは貯金がほとんどなく、お金を使うことばかり考えていました。
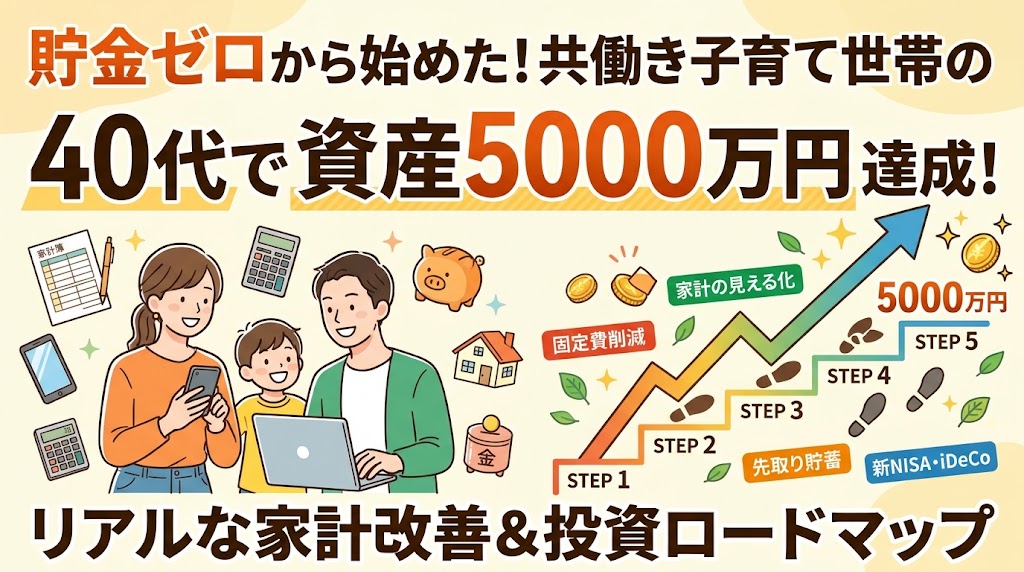
しかし、子どもが生まれたことをきっかけに家計を見直し、40代で資産5000万円に到達しました。
特別な投資の才能があったわけではありません。固定費の削減、家計の見える化、先取り貯蓄、長期投資を組み合わせてきた結果です。
この記事では、我が家が実践した資産5000万円までの家計改善と投資の考え方を紹介します。
40代で資産5000万円を達成するまでに変えたこと
20代のころは、飲み会や買い物、遊びにお金を使い、将来のための貯金は後回しでした。
給料が入れば使い、残ったお金を貯めようとする生活です。
そんな考え方が変わったのは、30代で子どもが生まれてからでした。
教育費や生活費、老後のことを考えると、今までと同じお金の使い方を続けるわけにはいきません。
そこで最初に取り組んだのが、投資ではなく家計の見直しです。
毎月の支出を把握し、必要なものと不要なものを整理することから始めました。
資産形成で大切なのは、収入の多さだけではありません。収入からいくら残せるか、そして残したお金をどう管理するかという点です。
ステップ1 固定費を見直して毎月3万円の節約
我が家が最初に取り組んだのは、毎月決まって支払う固定費の見直しです。
当時の家計改善では、次のような支出を削減できました。
| 見直した項目 | 毎月の削減額 |
|---|---|
| 夫婦の通信費 | 約15,000円 |
| 保険料 | 約13,000円 |
| 不要なサブスク | 約2,000円 |
| 合計 | 約30,000円 |
毎月3万円なら、年間36万円です。
10年間続けば、運用益を含めなくても360万円の差になります。
もちろん、すべての家庭で同じ金額を節約できるわけではありません。それでも、固定費を一度見直せば、その後の家計に継続して効果が出ます。
特にスマートフォンの料金プランや利用していないサブスクは、確認しやすい項目です。
保険については、単に解約するのではなく、公的保障や家族に必要な保障額を確認することが大切です。
我が家では、こうして生まれた余裕を将来の貯蓄や投資に回せるようになりました。
ステップ2 マネーフォワード MEで家計を見える化
支出を減らすためには、まず何にいくら使っているかを知る必要があります。
そこで活用したのが、家計簿アプリの「マネーフォワード ME」です。
銀行口座やクレジットカード、証券口座などを連携することで、家計の収支や資産をまとめて確認できます。
我が家では有料プランも活用しながら、お金の流れを把握してきました。
2026年10月時点では、無料版は金融サービスの連携が4件までです。有料のスタンダードコースは連携数に制限がなく、Web決済では月額540円、アプリ決済では月額590円となっています。
最初から有料プランにする必要はありません。まずは無料版で使い勝手を確認し、連携したい口座が増えた段階で検討するとよいでしょう。
家計簿で大切なのは、毎日細かく記録することよりも、毎月の収入と支出を継続して把握することです。
ステップ3 先取り貯蓄でお金が残る仕組みを作る
固定費を削減し、家計を把握できるようになったら、次は貯蓄の仕組みづくりです。
以前の我が家は、使った後に残ったお金を貯めるという考え方でした。
しかし、それでは急な出費や日々の買い物で、思うように貯まりません。
そこで意識したのが「先取り貯蓄」です。
給料などの収入が入った時点で、一定額を貯蓄用口座に移し、残ったお金で生活します。
例えば、毎月3万円を先取りすれば、1年間で36万円になります。
先取りする金額は、家庭の収支に合わせて無理なく設定することが大切です。
また、急な病気や失業、家電の故障などに備えるため、生活費の数カ月分を現金で確保することも考えておきたいところです。
すべてのお金を投資に回すのではなく、使う予定のあるお金と長期運用できるお金を分けるようにしています。
ステップ4 新NISAとiDeCoを活用して長期投資
貯蓄の仕組みを整えた後は、将来に向けた資産運用にも取り組みます。
我が家が資産形成で活用してきた制度の一つが、新NISAです。
2026年10月時点の成人向けNISAでは、つみたて投資枠が年間120万円、成長投資枠が年間240万円、合計で年間360万円まで投資できます。
非課税保有限度額は、取得金額を基準として1人あたり最大1800万円です。
NISA口座で対象商品を運用すると、通常は課税される売却益や配当などが非課税になります。
我が家では、全世界株式や米国のS&P500に連動するインデックスファンドなどを資産形成の選択肢として活用してきました。
インデックスファンドとは、株価指数などの値動きに連動することを目指す投資信託です。
ただし、投資には元本割れのリスクがあります。長期間積み立てれば必ず増えるというものではありません。
また、老後資金の準備ではiDeCoも活用できます。
iDeCoは掛金が所得控除の対象になる一方、原則60歳まで引き出せないため、教育費など近い将来に必要なお金とは分けて考える必要があります。
家族の生活を守る現金を確保し、そのうえで余裕資金を長期投資に回すことが基本です。
ステップ5 子育ての楽しみを削らずに資産形成を続ける
子育て世帯の節約で難しいのが、家族の楽しみと貯蓄のバランスです。
我が家では、子どもとのお出かけや体験まで我慢する節約は、できるだけ避けたいと考えています。
その代わり、無料や低料金で楽しめる施設を積極的に利用しています。
例えば、神戸市北区の「しあわせの村」は、入村無料で芝生広場や遊具などを楽しめる施設です。一部の施設利用や駐車には料金がかかりますが、遊び方を工夫すればレジャー費を抑えられます。
大切なのは、何でも安く済ませることではありません。
家族にとって価値のある出費は残し、それ以外の支出を整理することです。
収入アップも資産形成を支える大切な要素
節約だけで資産5000万円を目指すには、長い時間が必要になる場合があります。
そこで意識したいのが、収入を増やすことです。
本業の収入アップに加え、副業も選択肢の一つになります。
私自身もブログ運営に取り組み、収益化を目指しています。
ただし、副業は始めれば必ず収入が得られるものではありません。成果が出るまでに時間がかかることもあります。
まずは家計を安定させ、そのうえで収入源を増やす挑戦を続けることが、長期的な資産形成につながると考えています。
資産5000万円を目指す人のよくある疑問
Q 貯金ゼロからでも資産5000万円を目指せますか?
目指すことはできますが、誰でも同じ方法や期間で達成できるわけではありません。
収入、家族構成、住居費、積立期間、運用成績によって結果は大きく変わります。
まずは100万円、次に500万円、1000万円と、家計に合った目標を設定してみましょう。
Q 資産5000万円があれば仕事を辞めても大丈夫ですか?
資産5000万円があっても、必ずしも働かずに生活できるとは限りません。
子どもの教育費や住居費、年間生活費、年金の見込み額などによって必要な資金は変わります。
資産額だけではなく、今後の家計収支も確認することが大切です。
まとめ 資産5000万円への第一歩は家計の見直しから
20代には貯金がほとんどなかった我が家も、40代で資産5000万円に到達しました。
振り返ると、大切だったのは一度に大きくお金を増やすことではなく、小さな家計改善を積み重ねてきたことです。
固定費を見直す。毎月の支出を把握する。先取り貯蓄を始める。そして、無理のない範囲で長期投資を続ける。
こうした習慣が、将来に向けた資産形成の土台になります。
最初から資産5000万円を目指して無理をする必要はありません。
まずは今月の家計を確認し、見直せる固定費がないか探すことから始めてみてはいかがでしょうか。
家族との時間や子どもの成長を大切にしながら、少しずつ将来への安心を積み重ねていきたいですね。
コメント